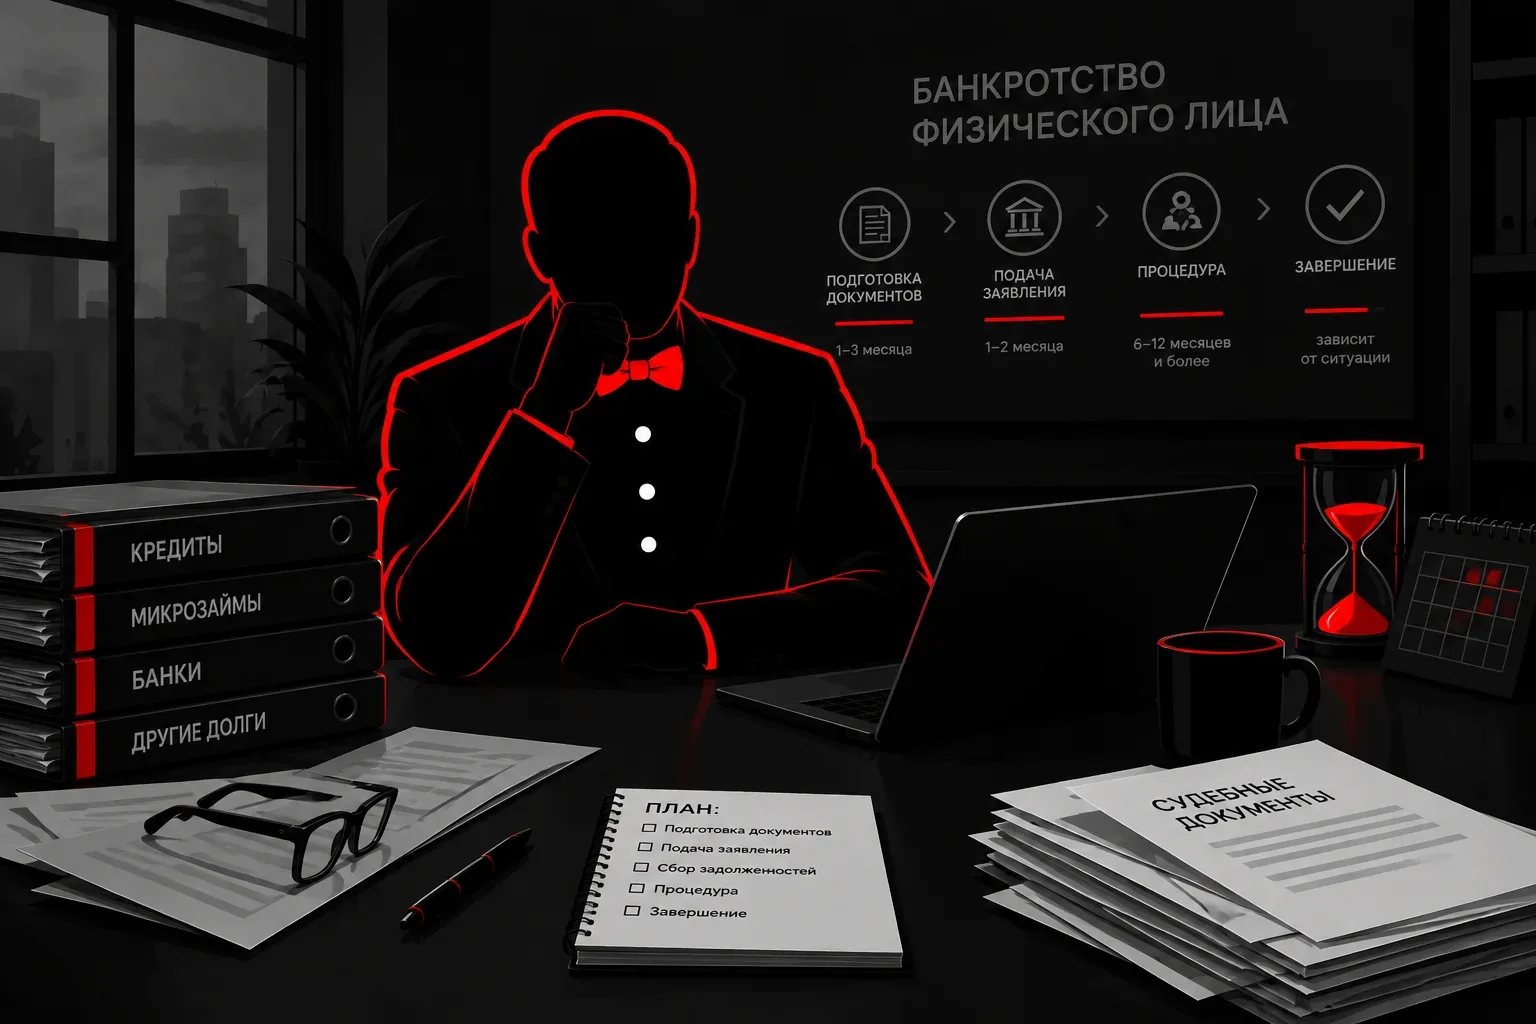
Сколько длится банкротство физического лица: реальные сроки по этапам
Автор: Никита Молчанов — Банкротство физических лиц
Банкротство физического лица длится в среднем от 7 месяцев до 1,5–2 лет, а бывает и больше — и разброс не случаен. Срок зависит от структуры долга, наличия имущества, количества кредиторов и того, насколько правильно собраны документы на старте и от самой введенной процедуры. Обещания «за полгода» часто остаются пустыми словами.
Шесть месяцев — это миф или нет?
Формально закон устанавливает ведение процедуры в течение этого срока. Это закреплено в части 2 статьи 213.24 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Также есть отдельные временные рамки для конкретных этапов — например, финансовый управляющий обязан провести первое собрание кредиторов в течение месяца после введения процедуры реализации имущества.
Еще каждый может перейти на сайт kad.arbitr.ru, открыть любое дело и увидеть, что суды в решении о признании гражданина банкротом и введении реализации имущества стандартно указывают на 6 месяцев, либо указывают конкретную дату завершения.
Но обольщаться не стоит. Фактически суды должны указывать этот срок при введении именно реализации имущества. Только на практике это редкость, требуется максимально спокойная процедура — это когда нет имущества под реализацию, нет залогов, нет торгов, нет ИП с незакрытой отчётностью и нет кредиторов, которые активно оспаривают сделки. А также множество других переменных.
Из чего реально складываются сроки
Есть много факторов, которые почти гарантированно растягивают процедуру. Пробежимся по основным:
Имущество под реализацию. Если в деле есть автомобиль в залоге, квартира не единственное жильё или другие активы — их нужно оценить, выставить на торги, провести торги. Торги могут не состояться с первого раза и уйти на повторные. Это месяцы. Подробнее о том, какое имущество реально заберут, а что останется — отдельная тема, которую стоит разобрать до подачи заявления.
Количество кредиторов. 3 банка и 40 МФО — принципиально разные истории по объёму работы управляющего. Каждый кредитор должен быть уведомлён, каждое требование — проверено и включено в реестр. Одно дело, если даже эти 40 кредиторов не заявили свои требования, другое - хотя бы часть подала заявление в суд. А судья обязан принять заявления, установить дату рассмотрения заявления и провести это заседание.
Оспаривание сделок. Если за три года до банкротства были сделки с имуществом — продажа, дарение, — кредиторы или управляющий могут их оспорить. Судебные разбирательства по каждой сделке добавляют свои месяцы.
Качество документов на старте. Неполный пакет документов → суд возвращает заявление или оставляет без движения → потеря времени ещё до начала процедуры.
Действия кредиторов. В процедуре кредиторы могут требовать экспертиз, писать жалобы и ходатайства. Залоговый кредитор может затягивать с планом проведения торгов. А при подаче заявления - совершать ошибки, после чего суд даёт время на исправление. Иногда кредитор может зайти в процедуру под самый конец без соблюдения каких-то регламентов, из-за чего суд может несколько раз откладывать рассмотрение заявления на 1-2 месяца, продлевая процедуру.
Особые периоды и события, связанные с работой судей. Нигде об этом не пишут, но это играет колоссальную роль. Например, если начало или завершение процедуры, торги и прочие важные события выпадают на конец декабря и январь (Новый год) и на вторую половину июля и август (период отпусков в судах), то процедура может существенно затянуться. Кстати еще могут сыграть роль майские праздники, а также болезнь судьи или смена судьи.
То, что никто и никогда не расскажет
Мало кто об этом говорит и до заключения договора и даже после. Но всегда важно знать вот что - законом установлено, что автоматически первой процедурой должна вводиться реструктуризация. И только если должник обоснованно не может предоставить план реструктуризации, то примерно через 3 месяца вводится реализация.
Правовая основа — статья 213.6. В ней закреплено, что при рассмотрении заявления о банкротстве суд может признать его обоснованным и ввести эту процедуру. То есть здесь в дело вступает такая сущность, как "на усмотрение судьи".
Пугать не буду - это буквально отдельные судьи, которые по исключительно своим причинам всем подряд всегда вводят реструктуризацию, даже если нет никаких показателей к этому. Это случается редко. Но затягивает весь процесс на 3-4 месяца.
Учитываем не только процедуру
На просторах интернета большинство статей описывают именно саму процедуру. То какие там подводные камни, что может затянуть процесс в самой процедуре. Но забывают о главном - процесс подготовки к процедуре в отдельных случаях может быть даже дольше самой процедуры.
Кому-то подготовка существенная не потребуется, а кому-то необходимо решать вопросы с исками от кредиторов, договариваться с родственниками, которые выкупят семейный участок, менять работу, чтобы под локальный план реструктуризации попасть и спасти жильё в ипотеке. И еще много других ситуаций. Но все они - локальные.
Но точно никто не обойдется без сбора документов. Часть из них с Госуслуг, это быстро и понятно. Другое дело - документы о задолженности от кредиторов, выписки по счетам, документы на имущество, сведения о сделках за последние три года, и иные документы. Чем больше счетов и задолженностей, тем дольше собирать.
Поэтому период сбора документов и подготовки может продлиться от 1 месяца до нескольких лет в отдельных случаях. Ведь иногда спешка в подаче создаёт много проблем в процедуре.
МФЦ vs суд: разница в сроках на практике
Внесудебное банкротство через МФЦ формально быстрее — ровно 6 месяцев с момента подачи заявления, если никто из кредиторов не инициирует перевод в суд. Но попасть в эту процедуру сложно. Жёсткие условия: все исполнительные производства закрыты приставами именно по основанию «нечем взыскать», долг от 25 000 до 1 000 000 рублей, нет имущества. Если хоть одно условие не выполнено — заявление вернут.
Судебное банкротство дольше по срокам, но охватывает несравнимо больший круг ситуаций и реально работает даже при сложной структуре долга. О том, кому на самом деле подходит МФЦ и в чём там настоящий подвох, — отдельный разбор.
Что реально сокращает срок
- Полный и правильный пакет документов с первого раза — суд не тормозит дело на устранение недостатков
- Нет имущества под реализацию или оно чётко определено заранее — торги не нужны или проходят быстро
- Кредиторы пассивны и не оспаривают сделки (либо вообще не заявляют свои требования) — управляющий работает без судебных разбирательств внутри дела
- Финансовый управляющий работает оперативно — публикации, уведомления и отчёты выходят в срок без задержек
Полностью контролировать срок нельзя — у суда и управляющего свой график. Но можно не создавать лишних задержек. Большинство причин, по которым дела затягиваются на практике, устраняются до подачи заявления, а не в процессе.
Если ситуация с имуществом сложная — лучше разобраться с этим до подачи заявления, а не в процессе. Что такое финансовый управляющий и почему от него так много зависит — ещё один вопрос, который стоит понять заранее.
Частые вопросы
Сколько в среднем длится банкротство физического лица?
При простой ситуации — без залогового имущества, без ИП и без активных кредиторов — реально уложиться в 7–9 месяцев. При наличии имущества под реализацию, залогов или закрытого ИП с пробелами в отчётности срок вырастает до 1,5–2 лет. Обещания «точно за полгода» без анализа конкретной ситуации ничем не обеспечены.
Можно ли ускорить процедуру банкротства?
Полностью контролировать срок нельзя — у суда и управляющего свой график. Но можно не создавать лишних задержек: собрать полный пакет документов сразу, не скрывать информацию об имуществе и сделках, оперативно отвечать на запросы управляющего. Это убирает большинство причин, по которым дела затягиваются на практике.
Внесудебное банкротство через МФЦ — это быстрее?
Формально да: процедура длится ровно 6 месяцев. Но попасть в неё сложно — жёсткие условия по закрытым исполнительным производствам, сумме долга и отсутствию имущества. Большинство заявлений возвращают на входе. Судебное банкротство дольше, но работает для несравнимо большего круга ситуаций.
Почему одно дело закрывается за 7 месяцев, а другое тянется 1,5 года?
Разница почти всегда в структуре долга и имуществе. Дело без активов под реализацию закрывается быстро: нечего продавать, нечего оспаривать. Дело с залоговым автомобилем, закрытым ИП или подозрительными сделками за последние три года обрастает дополнительными судебными эпизодами — каждый добавляет месяцы.
Нужно ли постоянно участвовать в суде во время банкротства?
Основную работу ведёт финансовый управляющий: уведомляет кредиторов, публикует сведения в ЕФРСБ и «Коммерсанте», проводит собрание кредиторов, реализует имущество, готовит итоговый отчёт для суда. Должник участвует в первом судебном заседании и при необходимости — в остальных. При грамотном управляющем человек может почти не замечать процедуры в повседневной жизни.